Roth IRA 2026: Límite de $7,500 y Reducción Fiscal del 22%
Advertisements
La Roth IRA 2026 presenta un nuevo límite de contribución de $7,500, ampliando la capacidad de ahorro para la jubilación. Este cambio puede fortalecer una estrategia financiera de largo plazo.
El crecimiento libre de impuestos y los retiros calificados exentos siguen siendo dos de sus principales ventajas. Aprovecharlas requiere comprender límites, elegibilidad y planificación.
Organizar las aportaciones durante el año puede facilitar el cumplimiento del nuevo límite. También permite integrar la cuenta con otras estrategias de ahorro para la jubilación.
Entendiendo el Nuevo Límite de Contribución Roth IRA para 2026
El límite de contribución de la Roth IRA 2026 aumenta a $7,500 según el contenido. Esto permite destinar una cantidad mayor a una cuenta con ventajas fiscales.
El incremento puede ampliar el capital disponible para crecer a largo plazo. Por eso, incorporarlo anticipadamente al presupuesto facilita una estrategia de ahorro más organizada.
También es importante considerar ingresos, elegibilidad y objetivos de jubilación. Estos factores determinan cómo integrar el nuevo límite dentro de una planificación financiera personal.
Ventajas Fiscales Clave de una Roth IRA
Las aportaciones a una Roth IRA se realizan con dinero después de impuestos. A cambio, las inversiones pueden crecer sin generar impuestos anuales dentro de la cuenta.
Los retiros calificados durante la jubilación también pueden realizarse libres de impuestos. Esta característica puede ofrecer mayor previsibilidad al planificar futuros ingresos.
La Roth IRA 2026 también permite retirar las contribuciones bajo las condiciones descritas sin los mismos efectos aplicables a las ganancias. Esa flexibilidad puede resultar útil.
Crecimiento Libre de Impuestos y Retiros Exentos
Una de las principales ventajas es que las inversiones pueden acumular ganancias dentro de la cuenta sin tributación anual. Esto favorece el efecto del interés compuesto.
Las inversiones dentro de una Roth IRA crecen sin estar sujetas a impuestos anuales.
Los retiros calificados en la jubilación pueden estar exentos de impuestos federales.
El beneficio puede ser relevante para quienes anticipan una categoría impositiva mayor en el futuro.
La ausencia de impuestos anuales sobre ganancias permite mantener más capital invertido. Con horizontes largos, esta diferencia puede acumularse de forma considerable.
En la Roth IRA 2026, aprovechar el nuevo límite puede ampliar este efecto. Cuanto antes permanezca invertido el dinero, mayor será su tiempo potencial de crecimiento.
Estrategias para Maximizar su Contribución en 2026
Alcanzar el límite de $7,500 puede requerir ajustes en el presupuesto mensual. Separar una cantidad fija durante el año facilita avanzar de manera constante.
Las transferencias automáticas pueden convertir el ahorro en una rutina. Esto reduce la posibilidad de llegar al final del año sin haber realizado las aportaciones planeadas.
Para quienes enfrentan restricciones de ingresos, el contenido menciona la estrategia Backdoor Roth IRA. Su aplicación requiere revisar cuidadosamente las reglas fiscales correspondientes.
Planificación de Contribuciones Mensuales
Dividir los $7,500 entre doce meses equivale a aproximadamente $625 mensuales. Este enfoque puede hacer que la meta anual resulte más fácil de administrar.
Revisar gastos recurrentes puede revelar recursos que pueden trasladarse al ahorro. Bonos o ingresos extraordinarios también pueden utilizarse para complementar aportaciones.
La constancia es fundamental para aprovechar la Roth IRA 2026. No es necesario realizar toda la contribución de una sola vez para acercarse al límite.
Reducción Fiscal del 22%: Un Análisis Detallado
El contenido relaciona una posible reducción fiscal del 22% con el crecimiento libre de impuestos y los retiros calificados. El efecto real puede variar entre contribuyentes.
Una inversión de $7,500 anual durante varias décadas puede acumular un valor considerable. Evitar impuestos sobre las ganancias dentro de la cuenta incrementa el capital disponible.
La situación fiscal personal depende de ingresos, tasas y horizonte de inversión. Por eso, la Roth IRA 2026 debe analizarse según las circunstancias individuales.
Impacto del Crecimiento Compuesto Libre de Impuestos
El interés compuesto permite que las ganancias generen nuevas ganancias con el tiempo. Mantener esos rendimientos dentro de una cuenta con ventajas fiscales puede amplificar el efecto.
Las ganancias de capital y dividendos dentro de una Roth IRA no están sujetos a impuestos anuales.
La diferencia frente a una cuenta sujeta a impuestos puede aumentar durante periodos prolongados.
El ahorro tributario sobre las ganancias se acumula junto con el crecimiento de las inversiones.
Los retiros calificados exentos de impuestos añaden otra ventaja al momento de la jubilación. Esto permite conservar una proporción mayor del capital acumulado.
El nuevo límite de la Roth IRA 2026 aumenta la cantidad que puede beneficiarse de este tratamiento. El impacto final dependerá del rendimiento y del tiempo invertido.
Elegibilidad y Restricciones de Ingresos para Roth IRA
Las Roth IRA tienen límites de ingresos que determinan quién puede realizar aportaciones directas. Estos límites pueden variar según el estado civil y otros factores.
El contenido señala que los umbrales correspondientes a 2026 deben revisarse antes de contribuir. Superarlos puede requerir el uso de estrategias alternativas.
La Roth IRA 2026 sigue siendo accesible mediante diferentes caminos según la situación. Comprender las reglas evita errores al planificar las aportaciones.
Consideraciones para Ingresos Altos y el Backdoor Roth
El Backdoor Roth IRA comienza con una aportación no deducible a una IRA tradicional. Posteriormente, esos fondos se convierten a una Roth IRA.
La regla de prorrateo puede generar consecuencias fiscales cuando existen otras IRA tradicionales con fondos antes de impuestos. Esto puede hacer más compleja la conversión.
Por ello, quienes consideren esta estrategia para la Roth IRA 2026 deben revisar cuidadosamente su situación. La orientación profesional puede ayudar a evitar errores.
Comparación: Roth IRA vs. IRA Tradicional y 401(k)
Una Roth IRA, una IRA tradicional y un 401(k) ofrecen estructuras fiscales diferentes. La mejor opción depende de la situación financiera y de las expectativas futuras.
Las cuentas tradicionales pueden ofrecer ventajas fiscales actuales, mientras que sus retiros futuros generalmente están sujetos a impuestos. La Roth utiliza el enfoque contrario.
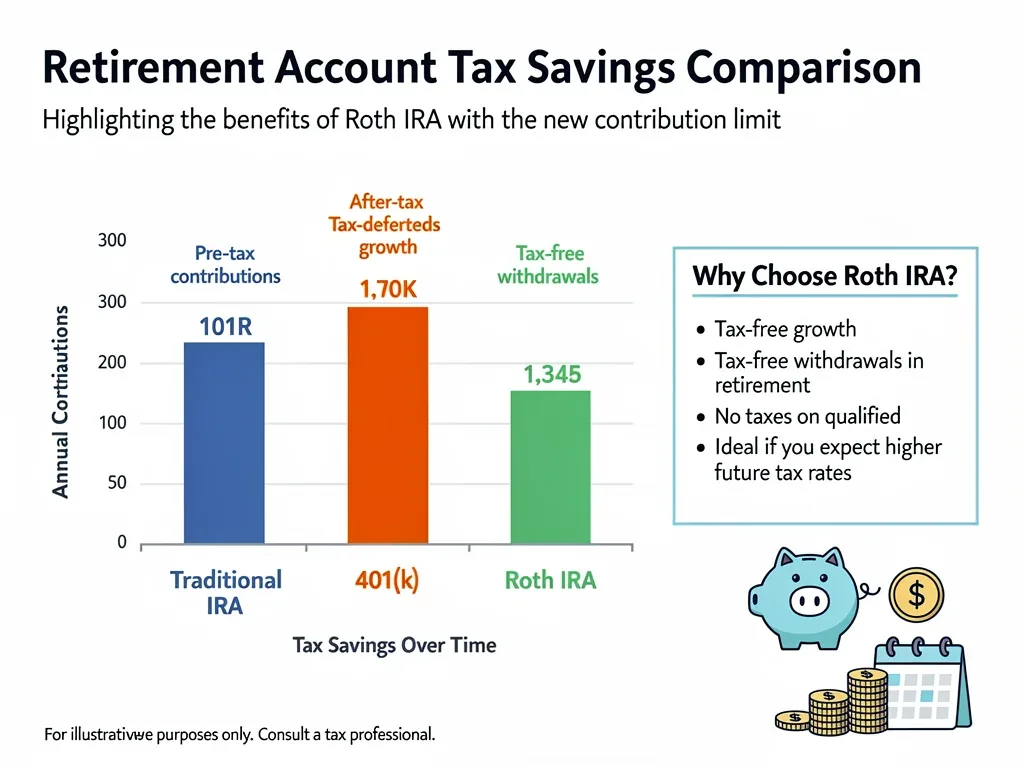
La Roth IRA 2026 puede resultar especialmente interesante para quienes esperan mayores tasas fiscales en la jubilación. Diversificar tipos de cuentas también puede aportar flexibilidad.
Decidiendo la Mejor Opción para Usted
La primera comparación debe realizarse entre la categoría impositiva actual y la esperada durante la jubilación. Esta diferencia puede orientar la elección entre cuentas.
Evalúe su categoría impositiva actual frente a la proyectada en la jubilación.
Compare deducciones inmediatas con crecimiento libre de impuestos a largo plazo.
Considere diversificar entre cuentas antes y después de impuestos.
También puede ser útil aprovechar primero las contribuciones equivalentes ofrecidas por un empleador. Después, otros recursos pueden dirigirse a una Roth IRA.
Combinar diferentes cuentas puede ampliar las opciones futuras. La Roth IRA 2026 puede formar parte de una estrategia más amplia de jubilación.
Cómo Empezar a Invertir en una Roth IRA
Abrir una Roth IRA puede realizarse mediante casas de corretaje, bancos o administradores de fondos. El primer paso es comparar costos y opciones de inversión.
Después se completa la solicitud y se proporciona la información necesaria para financiar la cuenta. Muchas instituciones permiten realizar todo el proceso en línea.
Una vez abierta la Roth IRA 2026, es necesario elegir las inversiones. Estas deben corresponder con los objetivos, horizonte temporal y tolerancia al riesgo.
Seleccionando las Inversiones Adecuadas
Fondos indexados y ETF son opciones mencionadas por su diversificación y costos potencialmente bajos. También pueden utilizarse acciones individuales y otros vehículos disponibles.
Un horizonte temporal largo puede permitir una mayor exposición a activos con mayor volatilidad. La tolerancia al riesgo debe seguir siendo parte de la decisión.
Revisar y rebalancear periódicamente la Roth IRA 2026 ayuda a mantener la cartera alineada con los objetivos. Las necesidades pueden cambiar con el tiempo.
Consideraciones Adicionales y Futuras Tendencias
Las normas fiscales pueden cambiar con nuevas leyes o ajustes regulatorios. Por ello, conviene seguir las actualizaciones que puedan afectar cuentas Roth IRA.
Los límites de ingresos o las reglas del Backdoor Roth también pueden modificarse. Mantenerse informado permite adaptar la estrategia antes de realizar movimientos importantes.
La inflación es otro elemento que influye en la planificación. Una Roth IRA 2026 puede formar parte de una estrategia destinada a preservar poder adquisitivo futuro.
El Rol de la Asesoría Financiera
Un asesor financiero puede ayudar a analizar elegibilidad, aportaciones y diferentes cuentas de jubilación. La orientación resulta especialmente útil cuando existen situaciones fiscales complejas.
También puede ayudar a evaluar inversiones y estrategias como el Backdoor Roth IRA. Esto permite adaptar las decisiones a objetivos y riesgos personales.
La planificación profesional puede complementar el uso de la Roth IRA 2026. Una estrategia personalizada puede facilitar decisiones más coherentes a largo plazo.
Aspecto Clave | Descripción Breve |
|---|---|
Nuevo Límite 2026 | El límite de contribución Roth IRA aumenta a $7,500 según el contenido. |
Reducción Fiscal | Potencial beneficio mediante crecimiento y retiros calificados libres de impuestos. |
Elegibilidad | Sujeta a límites de ingresos y posibles estrategias alternativas. |
Estrategias | Contribuciones automáticas, planificación presupuestaria y asesoría financiera. |
Preguntas Frecuentes sobre el Nuevo Límite Roth IRA 2026
¿Cuál es el nuevo límite de contribución para las Roth IRA en 2026?▼
El contenido indica un límite de contribución de $7,500 para 2026, permitiendo destinar una mayor cantidad de dinero a esta cuenta de jubilación.
¿Cómo puede una Roth IRA reducir mi carga fiscal un 22%?▼
El artículo relaciona ese porcentaje con el crecimiento libre de impuestos y los retiros calificados exentos. El resultado personal puede variar según tasas, ingresos e inversiones.
¿Quiénes son elegibles para contribuir a una Roth IRA con el nuevo límite?▼
La elegibilidad directa depende de límites de ingresos. Las personas que superen esos límites pueden considerar alternativas como el Backdoor Roth IRA descrito en el contenido.
¿Es mejor una Roth IRA que una IRA tradicional o un 401(k)?▼
Depende de la situación fiscal actual y futura. Las cuentas tradicionales priorizan beneficios fiscales actuales, mientras que una Roth IRA ofrece ventajas fiscales futuras.
¿Qué pasos debo seguir para empezar a invertir en una Roth IRA?▼
Elija una institución, abra la cuenta, realice las aportaciones y seleccione inversiones compatibles con sus objetivos, horizonte temporal y tolerancia al riesgo.
Lo que esto significa
El nuevo límite de la Roth IRA 2026 amplía la cantidad que puede destinarse a una cuenta con crecimiento potencial libre de impuestos. Esto aumenta las posibilidades de ahorro.
Aprovecharlo requiere revisar elegibilidad, presupuesto y estrategia de inversión. Las personas con mayores ingresos también pueden necesitar considerar alternativas como el Backdoor Roth IRA.
Integrar esta cuenta dentro de un plan de jubilación más amplio puede fortalecer la planificación financiera. La disciplina y el seguimiento siguen siendo fundamentales para alcanzar objetivos de largo plazo.